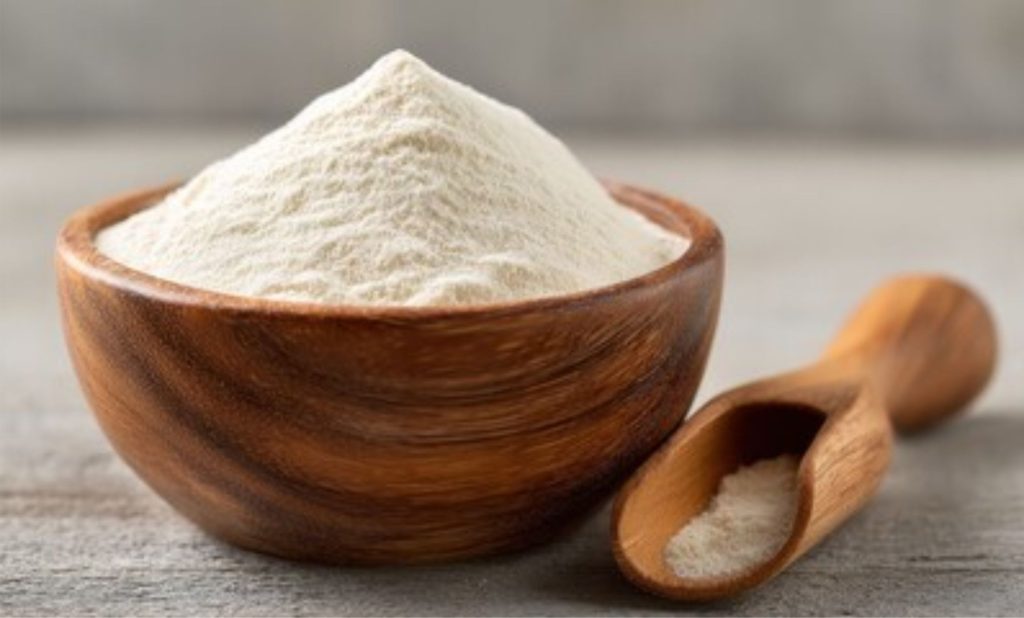
Os preços do concentrado proteico de soro de leite (WPC) recuaram das máximas históricas após quase três anos de altas consistentes.
Mas a queda pode dizer mais sobre a mudança nas estratégias de compra do que sobre um enfraquecimento da demanda por produtos proteicos.
O WPC com 80% de proteína (WPC 80) caiu de cerca de US$ 13 por libra no pico do verão para US$ 9,20 por libra em 21 de outubro, segundo a empresa de inteligência de commodities Vesper. Apesar da correção, os preços nos EUA continuavam consideravelmente acima do patamar de um ano antes, quando o WPC 80 era negociado perto de US$ 5,70 por libra.
Joshua White, vice-presidente de ingredientes lácteos da T.C. Jacoby & Co., atribuiu a queda em grande parte a um ajuste nos padrões de compra depois de vários trimestres de acúmulo agressivo de estoques.
“Acho que a maioria das pessoas no setor está confiante de que a demanda do consumidor por proteína continua muito, muito forte e saudável”, disse White.
Os fabricantes, diante de preços de contratos trimestrais cada vez mais altos, garantiram volumes adicionais para se proteger de novas altas e da escassez. Alguns acumularam estoques além das necessidades imediatas, o que deixou os compradores menos inclinados a fechar novas compras quando mais produto ficou disponível no terceiro trimestre.
White descreveu a reversão abrupta nos pedidos: “De repente, quem vinha pedindo 12 (unidades) passa a pedir 6.”
O recuo levanta uma questão maior: a demanda doméstica consegue absorver as proteínas de soro que antes iam para os mercados de exportação?
A forte demanda por alimentos e bebidas enriquecidos com proteína permitiu que os compradores americanos superassem a oferta de clientes internacionais, redirecionando produto historicamente destinado ao exterior. Embora alguns importadores tradicionais tenham reduzido as compras com a alta dos preços, o interesse internacional não desapareceu.
“O apetite do mercado global continua aí”, disse White. “Só que está abaixo do que o consumidor americano tem se mostrado disposto a pagar pelo nosso próprio produto.”
A Europa passou por uma mudança semelhante: a demanda crescente por alimentos enriquecidos com proteína aumentou a concorrência por ingredientes de soro. Mas os compradores ficaram resistentes aos preços elevados, e o mercado europeu sofreu uma correção ainda mais acentuada.
“O interessante é que o mercado europeu de proteína de soro vem caindo a um ritmo ainda mais rápido que o nosso, a partir de um preço que era ainda mais alto”, disse White.
Preços menores podem trazer de volta compradores que estavam fora do mercado e estimular o desenvolvimento de produtos. White sugeriu que a demanda internacional tem espaço para crescer à medida que as tendências alimentares focadas em proteína ganham força fora dos EUA.
Por ora, o maior obstáculo pode ser o custo de carregar estoques caros, e não o apetite do consumidor.
“O grande desafio não parece ser a disposição do consumidor de comprar esses produtos, mesmo a estes preços, neste momento”, disse White. “Acho que está na capacidade da cadeia de suprimentos, do ponto de vista do capital de giro, de continuar operando com esses custos mais altos de matéria-prima.”
A queda não se estendeu de maneira uniforme a todas as proteínas lácteas. O isolado proteico de soro (WPI), muito usado em nutrição esportiva e bebidas com alto teor de proteína, mostrou maior resistência de preço, enquanto os concentrados proteicos de leite (MPC) e os isolados ganharam terreno.
Segundo a Vesper, os preços do MPC 85 nos EUA subiram 8,5% entre setembro e o início de outubro, enquanto o isolado proteico de leite 90 avançou 5%. Ambos os ingredientes são usados em bebidas fortificadas com proteína, suplementos nutricionais e outros alimentos de alto teor proteico, oferecendo propriedades funcionais diferentes das proteínas de soro isoladamente. Suas aplicações se expandiram além da nutrição esportiva tradicional, alcançando uma gama mais ampla de produtos de consumo.
Enquanto isso, os fortes retornos do soro tornaram-se uma contribuição importante para a rentabilidade das fábricas de queijo, mesmo com os preços do queijo sob pressão de baixa.
“Alguns dizem que agora o rabo balança o cachorro”, disse White. “Fizemos a modelagem da rentabilidade desses produtos, e está claro que a proteína de soro é um dos principais contribuintes para a rentabilidade da fábrica de queijo.”
Com capacidade adicional de produção de queijo nos EUA entrando em operação, os fortes retornos da proteína podem incentivar os processadores a maximizar a produção, acrescentando volumes de soro a um mercado que já se ajusta a novos padrões de compra.
Olhando adiante, os fabricantes estão negociando a cobertura do primeiro trimestre de 2027 em meio a sinais conflitantes.
White indicou que a forte queda dos valores spot do WPC 80 havia feito uma pausa no fim de outubro, deixando compradores e vendedores em desacordo sobre preços. A demanda sazonal de fabricantes de nutrição esportiva que preparam promoções de fim de ano e lançamentos de Ano-Novo pode estimular novas compras.
Embora novas quedas não possam ser descartadas, White considerou que o recuo é mais provavelmente uma correção dentro de uma tendência de alta de longo prazo do que o início de um colapso sustentado.
“Acredito que há uma chance maior de que isto seja um recuo e que os preços se estabilizem e voltem a subir do que de que o mercado desmorone”, disse White.
*Produzido pela eDairyNews, com informações publicadas por Dairy Processing