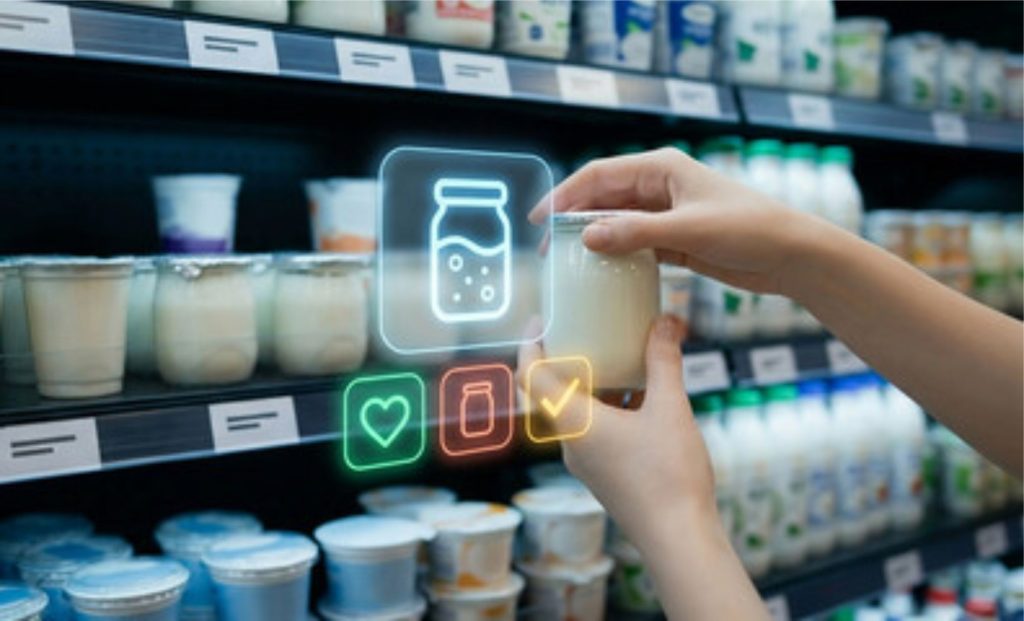
Rótulo | O clean label não tem definição legal nos Estados Unidos, mas já funciona como critério de compra.
Segundo Paul Edwards, da INX International Ink Co., o termo é mais uma percepção de mercado e de consumo do que um padrão regulatório. No setor lácteo, ele costuma significar menos aditivos, listas de ingredientes mais curtas e produtos vistos como mais naturais ou menos processados.
Os números do IngredienTracker 2026, da Cargill, mostram que 61% dos consumidores conferem o rótulo para evitar determinados ingredientes. Esse patamar está estável há cinco anos. O que cresce é a busca ativa: 45% procuram ingredientes específicos, seis pontos a mais que em 2022, e entre a Geração Z a alta chega a 18 pontos. O rótulo deixou de ser só filtro de rejeição e virou ferramenta para encontrar benefício nutricional ou funcional.
A leitura, porém, muda de acordo com o produto. A Cargill identificou um grupo que batizou de “clean label seekers”, muito atento à lista de ingredientes. Entre compradores de creamers, a fatia desse grupo subiu de 39% em 2023 para 43% em 2025. No sorvete, caiu de 41% para 38% no mesmo período. Para Edwards, quem busca indulgência tende a achar que um pouco mais de química não fará grande diferença.
Jenna Nelson, da Cargill, explica que quanto mais um lácteo se apoia em saúde, nutrição ou função, maior a cobrança por transparência. Mesmo nas categorias indulgentes, ela diz que os sinais de rótulo simples ainda contam. Mas o sabor segue inegociável: nenhuma lista curta garante recompra se o produto não entregar gosto e textura.
O pano de fundo é uma desconfiança mais ampla. Estudo do início de 2026 da Acosta Group aponta que 50% dos compradores se preocupam com riscos de ingredientes artificiais, químicos e conservantes. O índice sobe a 79% entre os consumidores focados em saúde e a 63% entre os do canal natural. Cerca de 62% acham que é preciso mais regulação de segurança de alimentos, e 58% apoiam banir corantes sintéticos e certos adoçantes.
Na origem dos ingredientes, a exigência é por prova. De acordo com a Nextin Research, da MarketPlace, 20% dos consumidores dizem ter mais chance de comprar produtos Certified Naturally Grown, e as certificações Fair Trade, Regenerative Organic e Climate Neutral pesam, cada uma, para mais de 10%. Outros 16% querem ver menos alegações genéricas de sustentabilidade, como “verde” ou “eco-friendly”. A IFF relata que os pedidos de clientes por relatórios ESG, análises de ciclo de vida, pegada de carbono e rastreabilidade cresceram quase 40% de 2024 para 2025.
As marcas já respondem. A Muscle Milk, da PepsiCo, reformulou seus shakes com leite ultrafiltrado, sem adoçantes, aromas ou corantes artificiais. Em vez de vários isolados de proteína, a lista passou a ter um ingrediente só, e os produtos mantêm de 26 a 42 gramas de proteína por porção. A Maola Local Dairies, por sua vez, lança misturas ultrapasteurizadas para sorvete, feitas com leite e creme de fazendas locais, sem corantes ou aromas artificiais nem xarope de milho de alta frutose.
O que atravessa os dados é que o rótulo curto pesa mais onde o produto promete saúde e perde força onde promete prazer. Em ambos os casos, o sabor decide a recompra.
*Produzido pela eDairyNews, com informações publicadas por Dairy Processing