O lucro operacional da Fonterra chegou a NZD 3,4 bilhões no exercício financeiro de 2026, ante NZD 1,7 bilhão no ciclo anterior.
O resultado coloca em evidência uma transformação estratégica da cooperativa neozelandesa: a combinação entre ingredientes lácteos de maior valor, expansão do foodservice e reorganização de seus negócios após a venda do Mainland Group.
O desempenho, entretanto, exige uma leitura cuidadosa. Dos NZD 3,4 bilhões registrados, NZD 1,2 bilhão correspondem ao ganho líquido gerado pela alienação do Mainland, cuja venda foi concluída após aprovação dos acionistas.
Já o lucro líquido consolidado, após impostos, alcançou NZD 2,6 bilhões.
A diferença entre o resultado total e o desempenho das operações ajuda a entender por que a estratégia comercial da Fonterra merece atenção. A cooperativa não está apenas contabilizando uma operação extraordinária: está direcionando sua estrutura para segmentos industriais e comerciais que apresentam oportunidades de rentabilidade.
Ingredientes lácteos concentram uma parcela expressiva do resultado
A divisão de ingredientes registrou lucro operacional de NZD 1,293 bilhão, sustentada pela demanda internacional por proteínas funcionais do leite, por relações favoráveis de preços e por decisões sobre o mix de fabricação.
O desempenho coloca os ingredientes no centro da estratégia comercial da cooperativa.
Ao mesmo tempo, as operações de foodservice alcançaram NZD 547 milhões de lucro operacional, apoiadas pelo crescimento combinado de volumes e preços em diferentes mercados regionais.
Esses resultados ajudam a explicar o retorno sobre o capital de 14,2% registrado pela Fonterra, acima da faixa de referência estabelecida pela própria cooperativa, entre 10% e 12%.
A reorganização em direção ao processamento B2B — negócios voltados ao fornecimento de produtos e ingredientes para outras empresas — aparece, assim, associada ao desempenho comercial apresentado no exercício.
O próximo movimento será dentro das fábricas
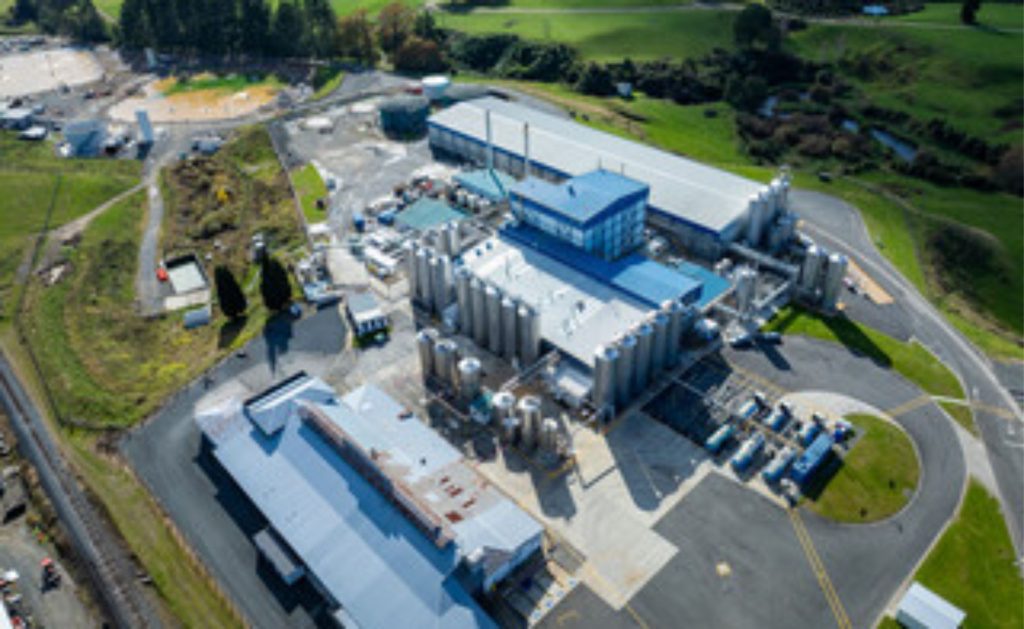
A estratégia também passa por investimentos industriais. A Fonterra comprometeu NZD 1 bilhão com iniciativas de descarbonização, eficiência das plantas e crescimento de longo prazo.
Para o período até 2029, a projeção de investimentos de capital fica entre NZD 1,3 bilhão e NZD 1,6 bilhão por ano.
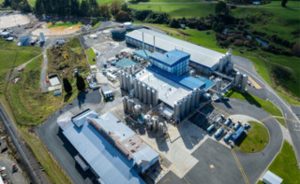
Os recursos serão destinados à entrada em operação de novas capacidades de fabricação e à modernização dos sistemas de software utilizados nas unidades de processamento.
Os projetos também deverão gerar entre 50 e 60 empregos permanentes especializados na indústria, além de estabelecer infraestrutura moderna de processamento em importantes regiões produtoras de leite.
A dimensão industrial da estratégia é relevante porque conecta o desempenho financeiro atual à capacidade futura de processamento e à flexibilidade operacional da cooperativa.
O leite dos produtores continuará no centro da equação
Para a temporada 2026/27, a Fonterra projeta captar pouco mais de 1,6 bilhão de quilos de sólidos lácteos.
A orientação inicial de preço do leite ao produtor foi estabelecida em NZD 9,50 por quilo de sólidos, como ponto médio de uma faixa entre NZD 8,50 e NZD 10,50.
A cooperativa também pretende ampliar sua atuação em segmentos premium, incluindo a expansão da coleta de leite orgânico para a Ilha Sul da Nova Zelândia.
O movimento ocorre após um pagamento histórico de NZD 14,13 por quilo de sólidos lácteos aos produtores orgânicos. Para a nova temporada, a orientação inicial desse segmento tem ponto médio de NZD 14,30 por quilo de sólidos.
A expansão será acompanhada por iniciativas de recrutamento de propriedades certificadas.
Os números mostram que a estratégia de valorização dos produtos processados convive com uma política de diferenciação dos pagamentos ao produtor, especialmente nos segmentos especializados.
O desafio de sustentar o resultado
Para o exercício de 2027, a projeção corporativa aponta ganhos subjacentes entre NZD 0,65 e NZD 0,85 por ação, durante a transição das divisões comerciais para novas estruturas de reporte.
A cooperativa também prepara sua logística para possíveis interrupções climáticas associadas ao desenvolvimento de um ciclo de El Niño. A estratégia prevê utilizar sua rede distribuída de armazenamento e processamento para amortecer eventuais alterações nos fluxos de leite recebido das propriedades.
A sustentação dos resultados dependerá, segundo a orientação apresentada pela companhia, do aproveitamento de sólidos lácteos de alta especificação, da flexibilidade das linhas industriais e do relacionamento comercial direto nos mercados internacionais de ingredientes.
O balanço de 2026, portanto, reúne dois movimentos distintos: um ganho extraordinário decorrente da venda de ativos e resultados operacionais expressivos em ingredientes e foodservice.
A questão para os próximos ciclos será acompanhar quanto dessa rentabilidade poderá ser sustentada pelas operações recorrentes, enquanto a cooperativa amplia sua capacidade industrial e fortalece sua presença em mercados especializados.
*Produzido pela eDairyNews Br, com informações publicadas por eDairy News En