A proteína do soro deixou de ocupar um papel secundário na indústria láctea dos Estados Unidos. Com preços em níveis recordes e oferta apertada, o ingrediente passou a direcionar investimentos em capacidade industrial, processamento e até na produção de queijo.
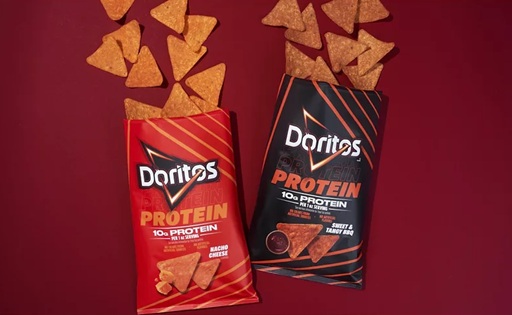
Segundo Mike McCully, presidente da McCully Consulting, quase um terço dos alimentos vendidos atualmente nos supermercados contém algum tipo de proteína. O soro já aparece em categorias que vão de molhos para salada a produtos como Pop-Tarts e Doritos.
Essa demanda crescente criou uma situação incomum para a indústria.
Como o soro é obtido durante a fabricação de queijos como cheddar e mozzarella, ampliar a oferta de proteína exige, antes de tudo, produzir mais queijo.
McCully resumiu essa inversão de lógica afirmando que, hoje, o queijo chegou a se tornar um subproduto da produção de soro.
Mais queijo para atender ao mercado de proteína
Os investimentos em andamento devem acrescentar mais de 500 mil toneladas de capacidade de produção de queijo nos Estados Unidos até o início de 2027.
Esse número, porém, representa capacidade instalada, não produção efetiva.
Parte do avanço também será compensada pelo fechamento de fábricas mais antigas, o que reduz o ganho líquido. Além disso, colocar toda essa nova estrutura em operação e transformá-la em volume disponível no mercado levará tempo.
O movimento industrial não ocorre apenas nas linhas de queijo.
As unidades de secagem também estão alterando o perfil de produção.
Em vez de concentrar capacidade em produtos de menor valor, como WPC com menos de 80% de proteína e soro doce em pó, as plantas estão avançando para ingredientes de maior concentração, como o WPC 80 e o WPI, que possui pelo menos 90% de proteína.
Em muitos casos, as unidades adaptadas conseguem alternar a produção entre WPC 80 e WPI.
Os números já mostram esse deslocamento.
Em 2025, a produção de WPI cresceu 11% em relação ao ano anterior. A de WPC 80 aumentou 9%.
Mesmo assim, a oferta continua curta.
Segundo McCully, os estoques equivalem a aproximadamente um mês de consumo, cenário que deve manter os preços elevados.
O soro passou a responder por mais da metade do lucro
A transformação fica ainda mais clara quando se olha para a rentabilidade.
Segundo McCully, há não muito tempo cerca de 80% do lucro líquido de um produtor de queijo vinha do queijo, enquanto aproximadamente 20% era originado do processamento do soro.
Hoje, essa relação mudou de forma significativa.
Mais de 50% do lucro líquido nos Estados Unidos já vem da produção de soro, de acordo com a apresentação.
Esse avanço ajuda a explicar por que a indústria aceita ampliar a fabricação de queijo mesmo diante de um mercado doméstico que não cresce no mesmo ritmo.
Consumo de queijo não acompanha a expansão
O consumo per capita de queijo natural nos Estados Unidos foi de 39,9 libras em 2024.
O número ficou abaixo do recorde de 40,2 libras registrado em 2023 e foi o menor desde as 39,6 libras de 2021.
Uma das hipóteses citadas para essa redução é a menor frequência de consumo fora de casa em um ambiente de inflação, já que produtos como pizzas, hambúrgueres e nachos costumam utilizar quantidades relevantes de queijo.
Esse cenário cria um desafio para a expansão industrial.
Se mais queijo precisa ser produzido para gerar mais proteína do soro, mas o consumo doméstico não acompanha o mesmo ritmo, parte desse volume precisa encontrar outros destinos.
Exportação vira parte da equação
É nesse ponto que as exportações ganham importância.
Em julho de 2026, os Estados Unidos exportaram aproximadamente 144 milhões de libras de queijo.
O volume foi recorde e representou mais de 10% da produção americana de queijo no período.
Para McCully, a tendência de crescimento da produção continuará justamente porque ainda não há proteína do soro suficiente para atender à demanda.
O resultado é uma cadeia cada vez mais interligada: a procura por whey estimula mais capacidade de queijo, a produção adicional de queijo pressiona a necessidade de novos mercados e as exportações passam a ter papel ainda maior na absorção desse volume.
O que antes era tratado como um coproduto da fabricação de queijo agora aparece como um dos principais motores econômicos da operação.
Na indústria láctea americana, a corrida atual não é apenas para produzir mais queijo.
É, sobretudo, para produzir mais proteína do soro.
*Producido por eDairyNews, con información publicada por Dairy Processing