O mercado de queijo nos Estados Unidos está passando por uma mudança que não aparece apenas nos números de consumo.
Em 2024, o consumo per capita de queijo natural ficou em 39,9 libras, abaixo das 40,2 libras registradas em 2023 e no menor nível desde 2021, quando chegou a 39,6 libras. Ainda assim, o volume consumido por pessoa permanece mais de 10 libras acima do registrado em 2000, quando era de 29,8 libras.
O dado mais interessante, portanto, está no que acontece dentro da categoria.
Uma das explicações para a queda recente é a redução das refeições fora de casa em um cenário de inflação. Pizza, hambúrguer e nachos são exemplos de alimentos que tradicionalmente concentram grandes quantidades de queijo. Ao mesmo tempo, ganha força outro movimento: consumidores que, ao comprar queijo no varejo, podem estar escolhendo produtos de maior qualidade ou diferentes tipos de queijo.
Essa troca altera a lógica da categoria. O queijo natural tende a custar mais por libra do que o queijo processado, enquanto os importados premium apresentam preços superiores aos dos queijos domésticos básicos, como cheddar e mozzarella.
Para Nycole Rezutek, gerente de marketing da Saputo USA, o queijo premium continua apresentando bom desempenho tanto no foodservice quanto no varejo. Um dos motores desse movimento é o interesse crescente por cozinhas internacionais.
À medida que sabores globais se tornam mais presentes no consumo cotidiano, cresce também a procura por produtos considerados autênticos. Nesse cenário, Rezutek aponta especialmente para queijos italianos e mexicanos.
O feta aparece em outra frente de crescimento, impulsionado pelo interesse pela culinária mediterrânea, que vem avançando rapidamente no foodservice.
A mudança também está na maneira de utilizar esses produtos. Em muitas preparações com queijos étnicos mais autênticos, a proposta é usar menos quantidade e deixar o produto ter maior presença no prato. É uma lógica diferente daquela associada ao uso tradicional de cheddar sobre nachos ou de mozzarella recheando e cobrindo pizzas.
Outra possibilidade apontada por Rezutek está na expansão de opções sem lactose para um número maior de tipos de queijo, ampliando o acesso da categoria a consumidores com restrições alimentares.
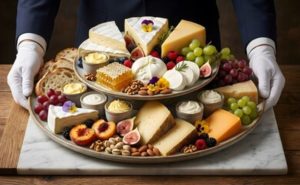
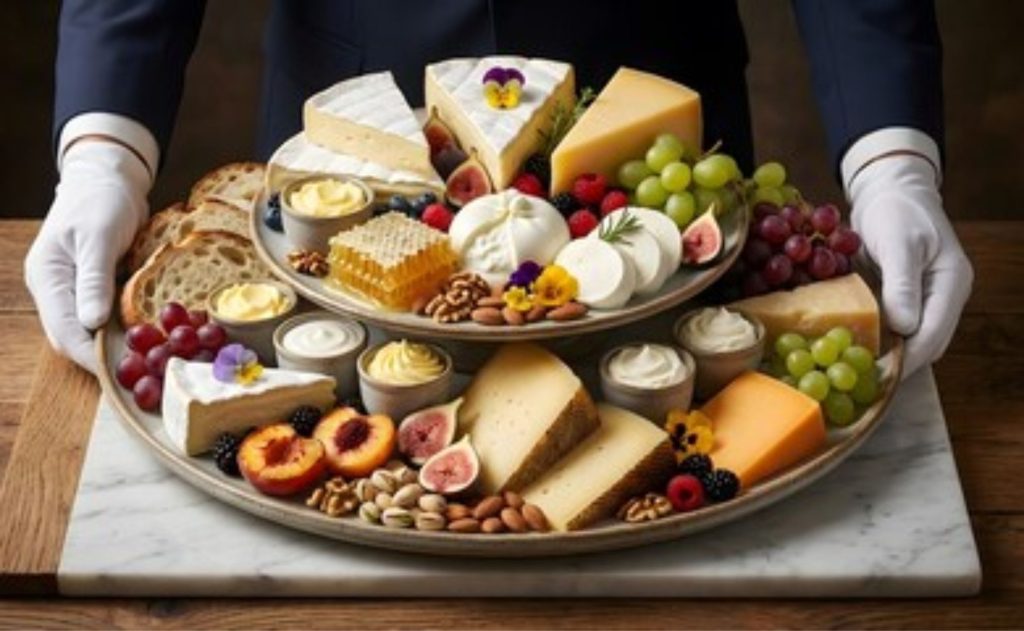
Ao mesmo tempo, o queijo continua encontrando espaço em ocasiões mais simples e cotidianas. Os snacks de queijo ganham popularidade, enquanto as tábuas de charcutaria permanecem presentes em ocasiões de entretenimento doméstico.
É justamente nesse território que proteína e conveniência passam a ter um papel maior.
Erin Price, gerente-geral de produtos de consumo da Sargento, observa uma mudança na percepção do queijo natural. O produto, antes frequentemente associado a indulgência e gordura, passa a ser apresentado como uma opção de proteína de qualidade e ingrediente de rótulo simples.
A combinação entre qualidade e praticidade aparece como um dos principais eixos da inovação.
A Sargento, por exemplo, identificou duas prioridades claras: sabores mais marcantes e formatos adequados ao consumo fora de casa. Sua linha Hot & Spicy Sliced Cheeses aposta em diferentes níveis de picância, enquanto os Balanced Breaks Cheese+Crunch Mixes combinam queijo natural com sabores associados a mixes de snacks.
A empresa também lançou os Mighty Bites, kits para lanche que combinam carne natural e queijo com produtos da Mondelez.
A lógica por trás desses lançamentos é menos sobre simplesmente adicionar queijo a uma nova embalagem e mais sobre encontrar ocasiões em que o consumidor queira combinar sabor, conveniência e qualidade.
A Organic Valley também entrou nesse espaço com sticks individuais de queijo orgânico. Cada porção oferece 5 gramas de proteína, em um formato pensado para consumo em diferentes momentos e lugares.
Para Laurie Drake, vice-presidente de marketing da empresa, a busca por maneiras convenientes de incorporar proteína de alta qualidade à rotina favorece o queijo premium.
Na Dairy Farmers of America, Jenny Mehlman, diretora sênior de marketing de marcas de lácteos, aponta outro componente dessa transformação: o desenvolvimento de produtos a partir das ocasiões em que o consumidor utiliza queijo.
Variedades de sabor mais marcante continuam encontrando espaço, mas também avançam formatos voltados para famílias, snacks com foco em proteína e produtos mais indulgentes, como dips.
A DFA lançou os Borden Cheese Dips, levando três variedades — Jalapeño, Nacho e Queso Blanco — para a categoria refrigerada. Os produtos são feitos com leite real e comercializados em recipientes de 12 onças próprios para micro-ondas.
A inovação também aparece em outras empresas e formatos. A Clover Sonoma lançou a California Cheese Collection, com blocos, queijos ralados e fatias produzidos predominantemente com leite de propriedades familiares da Califórnia.
A Bel Brands USA, por sua vez, apresentou o Babybel PRO. Cada unidade de queijo semimacio oferece 5 gramas de proteína, 1 bilhão de probióticos LGG vivos e ativos e quatro ingredientes, com 50 calorias.
Já a Sargento ampliou sua linha de queijos fatiados Hot & Spicy com três sabores: Mango Habanero Jack, Smoky Hot Colby-Jack e Carolina Reaper Jack.
Os lançamentos ajudam a desenhar um mesmo movimento: a categoria está procurando agregar valor a diferentes momentos de consumo, seja pelo sabor, pela proteína, pela conveniência, pela origem ou pela experiência.
Isso ajuda a explicar por que a retração do consumo per capita não conta sozinha a história do mercado.
O consumidor americano pode estar comprando menos queijo em volume do que no pico de 2023, mas as empresas estão disputando espaço em segmentos nos quais o produto pode assumir maior valor: snacks, produtos premium, sabores diferenciados, culinárias internacionais, opções com proteína e formatos convenientes.
A próxima fronteira, portanto, não parece ser apenas vender mais queijo. É encontrar novas razões para o consumidor escolher qual queijo comprar, quando consumir e quanto está disposto a pagar por ele.
*Produzido pela eDairyNews, com informações publicadas por Dairy Processing